Bereits über 700.000 CLARK Kund:innen
Berufsunfähigkeitsversicherung (BU) vs. Arbeitsunfähigkeitsversicherung
Top-Deal: Gratis Rechtsschutz zu deiner BU-Versicherung!
Dein Extra – Kostenloser Rechtsschutz Du hast Bedenken, dass dein Berufsunfähigkeitsversicherer nicht zahlt? CLARK unterstützt dich mit einer kostenlosen Rechtsschutzversicherung von ROLAND Rechtsschutz-Versicherungs-AG für genau diesen Fall. weiterlesen Sollte es zu einer rechtlichen Auseinandersetzung mit deinem Versicherer über deinen Leistungsanspruch kommen, greift der kostenlose Rechtsschutz zu deiner Berufsunfähigkeitsversicherung. Der Zusatzschutz gilt für 10 Jahre oder bis zum Erreichen des 50. Lebensjahres und übernimmt 50.000 € pro Fall bei einer Selbstbeteiligung von 300 €.
Über 180 Versicherer
Jede:r Vierte wird berufsunfähig
Sichere deine Einkommenslücke ab
Den Rechtsschutz gibt's ohne Zusatzkosten dazu
Wir finden für dich die besten Tarife von über 180 Versicherern
Top-Deal Kostenloser Rechtsschutz zur BU!
- Kostenloser Versicherungsschutz für die ersten 10 Jahre bzw. bis zum Erreichen des 50. Lebensjahres
- Gilt bei Streitigkeiten mit deiner Berufsunfähigkeitsversicherung über deine beantragte BU-Leistung
- Pro Rechtsschutzfall 50.000 € Versicherungssumme
- 300 € Selbstbeteiligung pro Rechtsschutzfall
Das Wichtigste in Kürze
Arbeitsunfähigkeitsversicherung vs. Berufsunfähigkeitsversicherung: Der entscheidende Unterschied
Kurze Erkrankung oder dauerhafte Berufsunfähigkeit? Der finanzielle Schutz, den du in diesen Fällen benötigst, ist grundverschieden. Doch die Begriffe „Arbeitsunfähigkeit“ und „Berufsunfähigkeit“ sorgen oft für Verwirrung. Hier erfährst du den wichtigen Unterschied zwischen einer Arbeitsunfähigkeitsversicherung (AU) und einer Berufsunfähigkeitsversicherung (BU) und welcher Schutz für deine Situation der richtige ist.
Was ist eine Arbeitsunfähigkeitsversicherung (AU)?
Eine Arbeitsunfähigkeitsversicherung sichert dich bei einem vorübergehenden Einkommensausfall ab. Sie zahlt dir eine monatliche Rente, wenn du ärztlich krankgeschrieben wirst, jedoch hängen die genauen Bedingungen für die Auszahlung – insbesondere der Zeitpunkt und die erforderliche Dauer der Krankschreibung – stark vom gewählten Tarif ab. Während einige Policen darauf ausgelegt sind, die finanzielle Lücke direkt nach den sechs Wochen Lohnfortzahlung zu schließen, leisten andere Tarife erst nach einer längeren, ununterbrochenen Krankschreibung, zum Beispiel nach sechs Monaten.
Die Leistung aus einer Arbeitsunfähigkeitsversicherung ist also für einen begrenzten Zeitraum gedacht. Sie wird oft als Zusatzbaustein zu einer Berufsunfähigkeitsversicherung angeboten und kann je nach Vertragsbedingung eine Einkommenslücke zum gesetzlichen Krankengeld auffüllen.
Was ist eine Berufsunfähigkeitsversicherung (BU)?
Die Berufsunfähigkeitsversicherung (BU) ist eine der wichtigsten Absicherungen für deine Arbeitskraft und schützt dich bei dauerhaften gesundheitlichen Beeinträchtigungen. Sie leistet, wenn du deinen zuletzt ausgeübten Beruf voraussichtlich für mindestens sechs Monate zu weniger als 50 % ausüben kannst. Anders als die AU sichert die BU also dein Einkommen bei langanhaltenden oder sogar endgültigen gesundheitlichen Problemen ab, die eine Rückkehr in deinen Job unmöglich machen.
Eine Berufsunfähigkeit wird nicht einfach durch eine Krankschreibung festgestellt. Hierfür ist eine umfassende ärztliche Prognose und eine Prüfung durch den Versicherer notwendig. Die BU ist ein existenzieller Schutz, da sie das Risiko eines kompletten und langfristigen Einkommensverlustes abdeckt.
Schützt dein Einkommen
Ein oft unterschätztes Risiko – die Berufsunfähigkeit. Jede:r Vierte wird im Leben einmal berufsunfähig. Was passiert, wenn dein Einkommen wegfällt? Die BU schützt dich im Ernstfall.
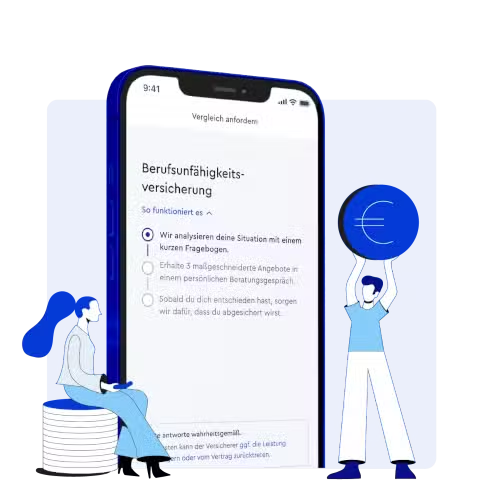
Der beste BU-Tarif – für dich
Unser Algorithmus vergleicht tausende Tarife von über 180 Versicherern, um die beste Berufsunfähigkeitsversicherung zu finden, die ideal zu dir passt.
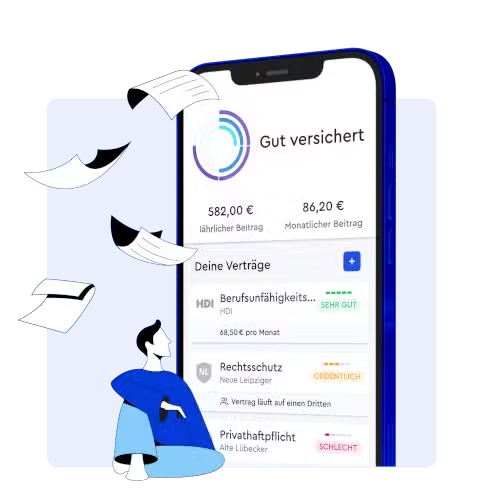
Finde Versicherungslücken, bevor sie dich finden
CLARK prüft und bewertet deine bestehenden Verträge – unabhängig und transparent. So erkennst du, ob du bei deinen Versicherungen sparen oder deine Leistungen verbessern kannst.
Der zentrale Unterschied: Zeitraum und rechtliche Definition
Der Kernunterschied zwischen Arbeitsunfähigkeit und Berufsunfähigkeit liegt in der Dauer und der rechtlichen Definition der Beeinträchtigung. Arbeitsunfähigkeit ist ein temporärer Zustand, während Berufsunfähigkeit eine dauerhafte und tiefgreifende Einschränkung beschreibt. Die genaue rechtliche Definition von Arbeitsunfähigkeit besagt, dass eine Person aufgrund von Krankheit ihre zuletzt ausgeübte Tätigkeit vorübergehend nicht oder nur unter der Gefahr der Verschlimmerung ausüben kann. Die Berufsunfähigkeit ist im Versicherungsvertragsgesetz (VVG) als die gesundheitsbedingte Unfähigkeit definiert, den zuletzt ausgeübten Beruf voraussichtlich auf Dauer nicht mehr ausüben zu können. In den Bedingungen der Versicherer wird dies meist konkretisiert: In der Regel liegt eine Berufsunfähigkeit vor, wenn der Beruf zu mindestens 50 % nicht mehr ausgeübt werden kann.
Die folgende Tabelle stellt die wichtigsten Unterschiede übersichtlich dar:
| Merkmal | Arbeitsunfähigkeitsversicherung (AU) | Berufsunfähigkeitsversicherung (BU) |
|---|---|---|
| Dauer des Zustands | Vorübergehend / temporär | Voraussichtlich dauerhaft (mind. 6 Monate) |
| Auslöser der Leistung | Ärztliche Arbeitsunfähigkeitsbescheinigung („gelber Schein“) | Umfassende Prüfung und ärztliche Prognose |
| Grad der Einschränkung | 100 % arbeitsunfähig für die Dauer der Krankschreibung | Mindestens 50 % Unfähigkeit, den Beruf auszuüben |
| Schutzziel | Überbrückung von kurz- bis mittelfristigen Einkommenslücken | Absicherung bei existenzbedrohendem, langfristigem Einkommensausfall |
Wann greift welche Versicherung? Ein klarer Vergleich
Die Voraussetzungen für eine Leistung sind klar getrennt. Die Arbeitsunfähigkeitsversicherung zahlt, wenn dein Arzt dich krankschreibt. Du reichst die Arbeitsunfähigkeitsbescheinigung beim Versicherer ein, und nach einer eventuellen, tariflich festgelegten Wartezeit (Karenzzeit) kannst du die vereinbarte Rente erhalten. Der Prozess ist unkompliziert und auf schnelle Hilfe bei temporären Ausfällen ausgelegt.
Bei der Berufsunfähigkeitsversicherung ist der Prozess aufwändiger. Hier musst du nachweisen, dass du deinen Beruf aufgrund deines Gesundheitszustandes dauerhaft nicht mehr zu mindestens 50 % ausüben kannst. Das erfordert detaillierte ärztliche Berichte und eine Prognose über den zukünftigen Verlauf. Der Versicherer führt eine eingehende Leistungsprüfung durch, bevor eine BU-Rente bewilligt wird. Diese ist dafür konzipiert, dich bis zum Renteneintritt finanziell abzusichern.
AU und BU kombinieren: Sinnvoll oder überflüssig?
Eine Kombination beider Versicherungen kann für viele Arbeitnehmer:innen und Selbstständige sinnvoll sein. Der Grund liegt in der Versorgungslücke, die nach dem Ende der gesetzlichen Lohnfortzahlung (in der Regel nach sechs Wochen) entsteht. Das anschließende Krankengeld der gesetzlichen Krankenkasse ist oft deutlich niedriger als dein Nettoeinkommen. Eine AU-Versicherung kann diese Differenz ausgleichen.
Besonders wertvoll wird die Kombination, wenn ein langwieriger Leistungsprüfungsprozess für die BU ansteht. Bist du bereits länger als sechs Wochen krankgeschrieben und es ist noch unklar, ob eine Berufsunfähigkeit vorliegt, kann die AU-Rente die Wartezeit bis zur Entscheidung des BU-Versicherers finanziell überbrücken. So schließt du die Lücke zwischen dem Ende des Krankengeldes und dem möglichen Beginn deiner BU-Rente. Ob sich eine Kombination lohnt, hängt aber von deiner individuellen Situation und Risikobereitschaft ab.
Deine Entscheidung: Welcher Schutz passt zu dir?
Für die meisten Menschen ist die Berufsunfähigkeitsversicherung der existenziell wichtige Basisschutz. Sie sichert das größte finanzielle Risiko ab: den dauerhaften Verlust der eigenen Arbeitskraft. Ohne diesen Schutz kann eine langanhaltende gesundheitliche Beeinträchtigung schnell zu einer finanziellen Notlage führen. Die BU sollte daher immer Priorität haben.
Die Arbeitsunfähigkeitsversicherung ist eine sinnvolle Ergänzung, aber kein Ersatz für die BU. Sie ist besonders für Personengruppen interessant, die bei einem Ausfall schnell hohe Einkommenseinbußen hätten, wie zum Beispiel Selbstständige ohne Anspruch auf Krankengeld oder Gutverdiener:innen, deren Einkommen weit über der Beitragsbemessungsgrenze liegt. Eine reine Arbeitsunfähigkeitsversicherung kann auch eine Alternative für Personen sein, die aufgrund von Vorerkrankungen keine oder nur eine sehr teure BU erhalten. Dies ist jedoch immer eine Einzelfallentscheidung und sollte sorgfältig geprüft werden.
Zusammenfassung
- Eine Arbeitsunfähigkeit ist ein zeitlich begrenzter Zustand, bei dem eine Rückkehr in den Beruf erwartet wird.
- Eine Berufsunfähigkeit liegt vor, wenn du deinen zuletzt ausgeübten Beruf voraussichtlich für mindestens 6 Monate zu mindestens 50 % nicht mehr ausüben kannst.
- Die Arbeitsunfähigkeitsversicherung ist ein eigenständiges Produkt zur Überbrückung kurzfristiger Einkommensausfälle — sie ersetzt nicht die BU.
- Für den Großteil deines Erwerbslebens ist die Berufsunfähigkeitsversicherung der wichtigere Schutz, da sie das existenziellere Risiko abdeckt.
Häufig gestellte Fragen (FAQ)
Was ist der Unterschied zwischen arbeitsunfähig und berufsunfähig?
Arbeitsunfähigkeit ist meist temporär, also eine vorübergehende gesundheitliche Beeinträchtigung, die durch eine Krankschreibung vom Arzt bestätigt wird. Du kannst deinen Beruf für eine begrenzte Zeit nicht ausüben. Berufsunfähigkeit hingegen bedeutet, dass du deinen zuletzt ausgeübten Beruf voraussichtlich dauerhaft (länger als 6 Monate) zu mindestens 50 % nicht mehr ausüben kannst.
Zahlt die Arbeitsunfähigkeitsversicherung sofort oder erst nach 6 Monaten?
Das hängt vom individuellen Tarif ab. Einige Arbeitsunfähigkeitsversicherungen leisten bereits nach einer kurzen Wartezeit, zum Beispiel ab der siebten Woche der Krankschreibung, um direkt an die Lohnfortzahlung anzuschließen. Andere Tarife können abweichende Regelungen haben. Die Berufsunfähigkeitsversicherung leistet in der Regel erst, wenn die Prognose einer mindestens sechsmonatigen Berufsunfähigkeit besteht, und zahlt oft nach einer tariflich vereinbarten Karenzzeit.
Kann ich beide Versicherungen gleichzeitig haben?
Ja, eine AU- und eine BU-Versicherung können sich sehr gut ergänzen. Die AU-Police kann kurzfristige Einkommensausfälle überbrücken, während die BU-Versicherung dich bei einer dauerhaften Berufsunfähigkeit langfristig schützt. Es ist jedoch wichtig, dass die Beiträge und die Höhe der Leistungen in einem sinnvollen Verhältnis zu deinem Einkommen und deinem Absicherungsbedarf stehen.
Welche Versicherung ist wichtiger: AU oder BU?
Für die meisten Menschen ist die Berufsunfähigkeitsversicherung die wichtigere Absicherung, da sie das größere und existenziellere finanzielle Risiko abdeckt. Ein dauerhafter Verlust der Arbeitskraft kann die finanzielle Grundlage zerstören. Die Arbeitsunfähigkeitsversicherung ist eine sinnvolle Ergänzung, um kurz- bis mittelfristige Einkommenslücken zu schließen, aber sie ersetzt nicht den Schutz einer BU.
Nächste Schritte
- Kontaktiere unsere CLARK Expert:innen. Das geht ganz einfach per Chat in der CLARK App oder indem du uns unten deine Kontaktdaten hinterlässt.
- Die CLARK Expert:innen beraten dich völlig unverbindlich. Auf Wunsch erhältst du ein individuell auf deine Lebenssituation angepasstes Angebot.
- Du wählst deinen Wunschversicherer. Gemeinsam mit den CLARK Expert:innen stellst du den Antrag und unterschreibst komplett digital. So einfach geht Versicherung heute.
Erhalte jetzt dein Angebot!
Du bist neugierig auf deinen Tarif? Wir beraten dich gerne und vollkommen unverbindlich!
Angebot erhaltenOb bei 20 € Beitragserhöhungen oder im komplexen 20.000 € Schadensfall – Wir sind für dich da!
Mehr als 700.000 Nutzer:innen in Deutschland managen ihre Versicherungen mit CLARK – europaweit sind es sogar über 2 Millionen. Erfahre hier, was sie über CLARK denken.
Das könnte dich auch interessieren


Dieser Artikel dient zur allgemeinen Information und stellt keine individuelle Versicherungsberatung dar. Für eine persönliche Empfehlung steht dir CLARK gerne zur Verfügung.